2026年的饮品市场,出现了一个耐人寻味的分化。一边是9.9元的咖啡和茶饮仍在鏖战,另一边,资本和品牌却开始悄悄往“上”走。高端饮品赛道没有消失,它只是换了一种方式存在。
资本用钱投票:高端咖啡的“补位逻辑”
最直接的信号来自一笔收购。2026年3月,瑞幸大股东大钲资本与雀巢达成交易,收购蓝瓶咖啡全球线下门店资产,交易价格低于4亿美元。雀巢2017年收购蓝瓶约68%股权时花了超4亿美元,如今相当于打了对折出手。
雀巢的算盘不难理解。蓝瓶进入中国内地三年,门店数不足20家,截至2025年6月过去12个月营收约2.5亿美元,仍处于亏损状态。对于追求规模化回报的跨国巨头而言,这是一个需要处理的资产。
但大钲资本看到的显然是另一面。瑞幸用9.9元打下的江山,规模足够大,却很难向更高价格带延伸。蓝瓶40元一杯的定位、在精品咖啡文化中的品牌资产,恰好补上了瑞幸系缺失的那块拼图。一位接近瑞幸的行业人士的说法很直白:蓝瓶需要瑞幸的数字化能力推动扩张,瑞幸需要从蓝瓶学习“把品牌做厚”。
这笔交易揭示了一个现实:高端饮品的价值,有时不在当下的利润表里,而在它能否为一个大众品牌提供向上延伸的支点。
现制茶饮的另一种高端:把“喝茶”变成一件事
咖啡之外,现制茶饮也在探索高端化的另一种可能。裕莲茶楼旗下“山泉制茶所”2026年进驻苏州万象天地、广州聚龙湾太古里等高端商场,近30天单店日均接待近1800人,高峰时段平均排队4小时。
它的高端逻辑不是简单提价。门店采用“堂食+零售+互动”的复合模型:茶饮搭配来自各地优质产地的茶果,零售区售卖茶叶、茶器,部分门店零售收入贡献接近三成总营收。店内还设置“斗茶区”,每月更换茶叶品种举办盲喝活动。
这套打法的核心,是把“喝茶”从一次交易变成一段可停留、可探索、可带走产品的体验。当新茶饮普遍收缩、降价时,这种用空间和内容撑起溢价的模型,反而在高线市场找到了位置。
功能化:高端饮品的另一条“实用主义”路径
如果说蓝瓶和山泉制茶所走的是“体验溢价”,另一条路则是“功能溢价”。
2026年,星巴克中国上线“高蛋白拿铁PRO”,一杯含20克蛋白质,同时采用0乳糖设计。伊利推出透明蛋白水,每瓶含9克分离乳清蛋白;蒙牛推出分离乳清蛋白水;希腊酸奶品牌吾岛推出6.0g高蛋白超滤鲜奶。这些产品的共同点是:把原本属于健身房或保健品场景的营养成分,带进便利店和咖啡店。
CBNData调查数据显示,63%的消费者期待咖啡添加健康或功效成分。Innova调研则显示,近60%的消费者在健康管理上十分主动,超过一半会根据自身健康状况规划营养摄入。当“好喝”不再是唯一标准,“这杯饮料能给我带来什么”开始影响购买决策。
不过,功能化的高端能否成立,取决于一个关键问题:消费者是否愿意为“有用”持续支付溢价。高蛋白拿铁的口感评价在社交平台上两极分化,有人觉得“锻炼后来一杯刚好”,也有人认为“质地黏稠、很不咖啡”。功能与口感的平衡,仍然是这条路上需要解决的课题。
高端饮品没有统一答案
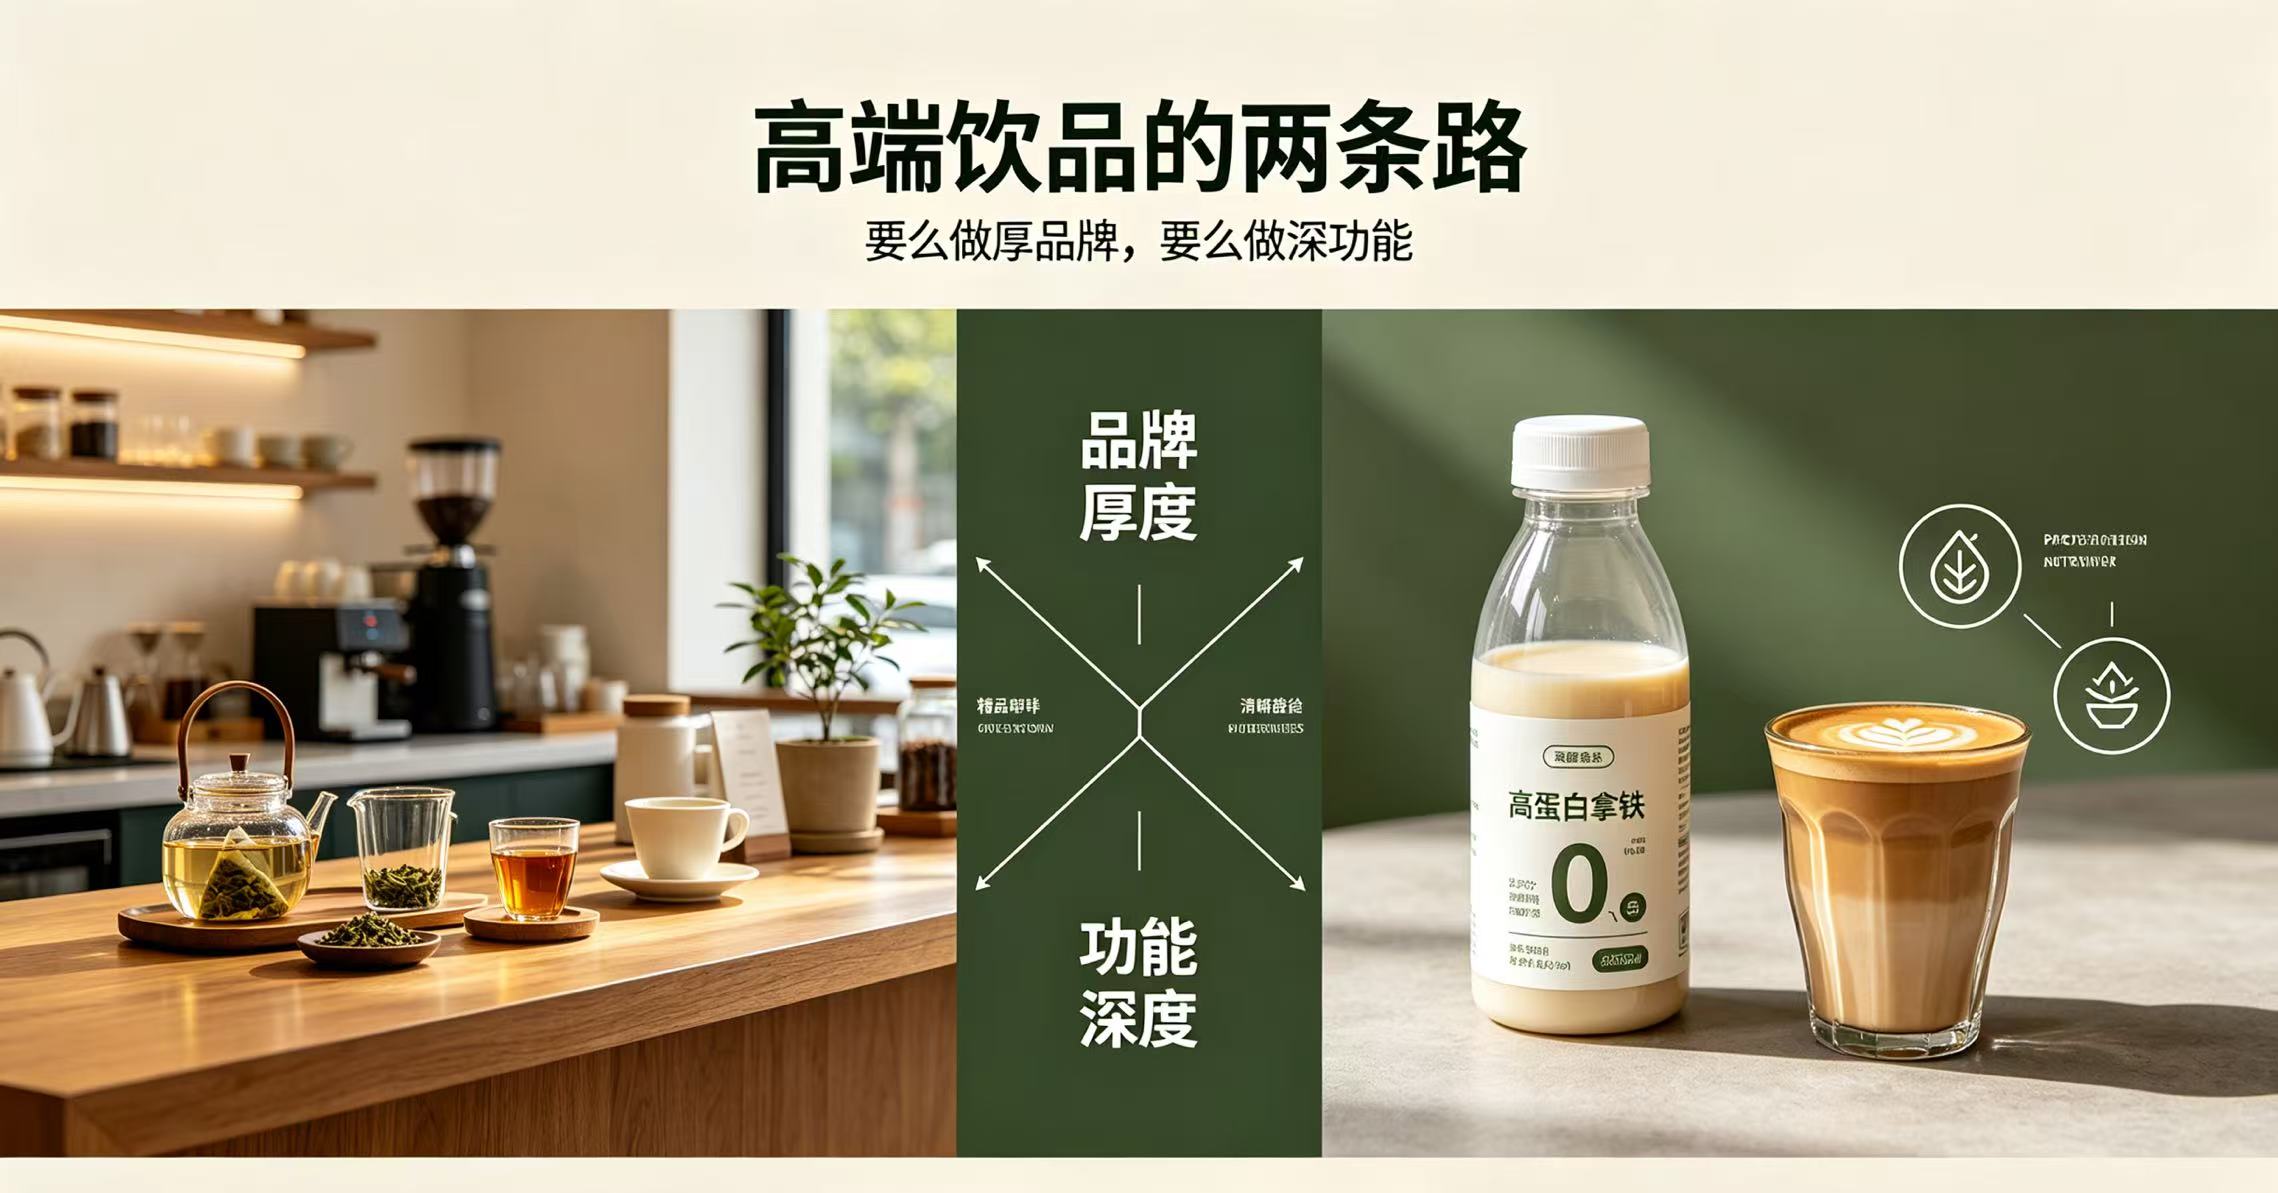
2026年的高端饮品赛道,呈现出一种分散的探索状态。蓝瓶代表的是品牌资产和文化符号的价值,山泉制茶所代表的是空间体验和零售延伸的价值,高蛋白饮品代表的是功能附加的价值。它们都在做同一件事:在基础解渴之外,为消费者提供一个多付钱的理由。
这个理由是否成立,最终不取决于品牌讲的故事,而取决于消费者是否愿意在第二次、第三次继续选择它。高端饮品的门槛,从来不在于定一个更高的价格,而在于让那个价格变得不需要解释。
资料来源:综合自每日经济新闻、证券时报、赢商网、21财经、FoodTalks等公开报道。